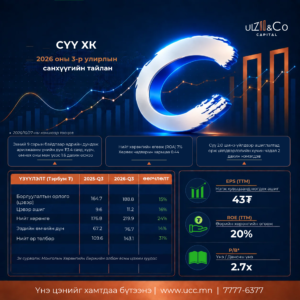
Компани 2026 оны 3-р улиралд 9.56 сая канад долларын цэвэр ашиг олж, дараалан дөрөв дэх улирлаа ашигтай хаалаа. Уурхайн мөнгөн урсгал нэмэгдэхийн хэрээр төслийн өр ч хурдацтай буурч байна.
Үйлдвэрлэл тогтворжиж байгаа бөгөөд цаашдын өсөлт агуулгаас хамаарахаар байна
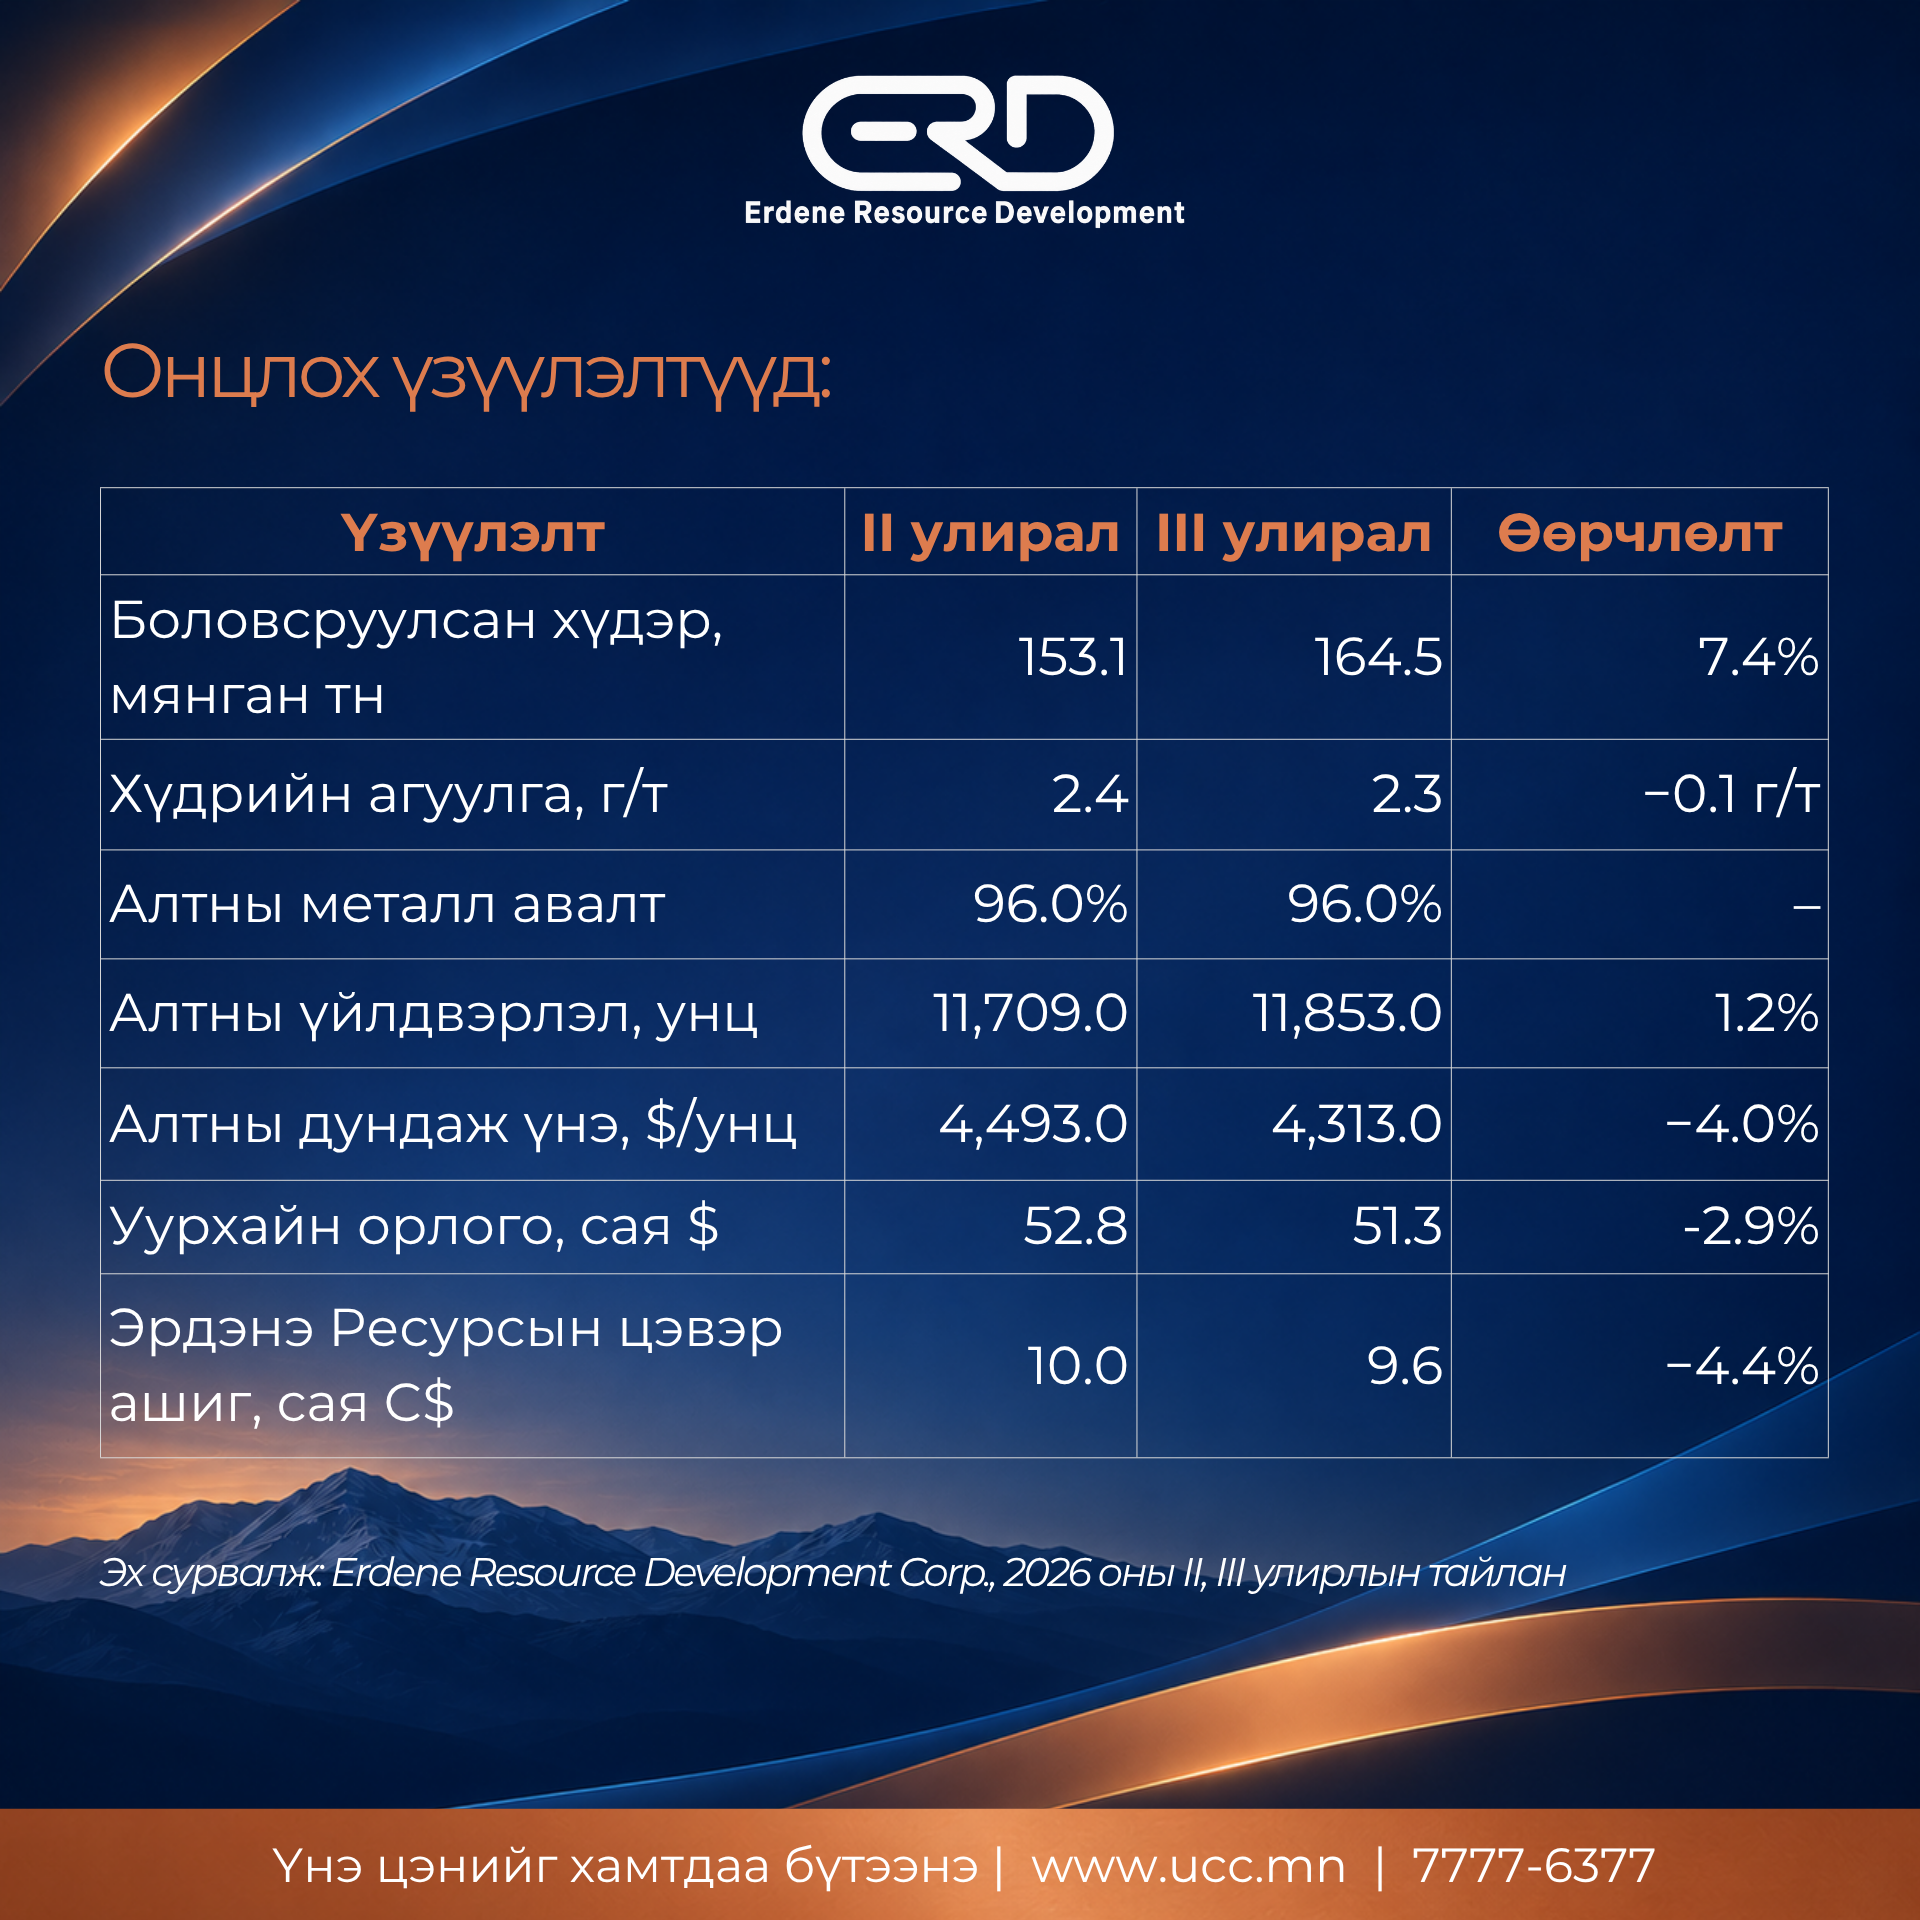
Баянхөндийн уурхай 3-р улиралд 11,853 унц алт үйлдвэрлэсэн нь оны эхний улирлаас 39%-иар их байна. Өмнөх улиралтай харьцуулахад үйлдвэр 7%-иар илүү хүдэр боловсруулсан ч хүдрийн агуулга бага зэрэг буурсан тул алтны үйлдвэрлэл бараг ижил түвшинд хадгалагдлаа. Алтны металл авалт үйлдвэрлэл эхэлснээс хойш улирал бүр 96% байгаа нь төлөвлөсөн 93%-иас өндөр түвшинд байна.
Боловсруулж буй хүдрийн хэмжээ болон металл авалт өндөр түвшинд тогтворжсон тул цаашид үйлдвэрлэл нэмэгдэх эсэх нь хүдрийн агуулгаас голлон хамаарахаар байна. Компанийн удирдлагын мэдээлснээр уурхайн ухалт өндөр агуулгатай бүсэд хүрсэн бөгөөд энэ нь 4-р улиралд үйлдвэрлэл өсөхөд түлхэц болно гэж хүлээж байгаа талаар дурджээ.
Өндөр ашигт ажиллагаа нь үнийн хэлбэлзлээс хамгаалж байна
Нэг унц алтны бүрэн өртөг (AISC) 1,848 ам.доллар байна. Үүнийг борлуулалтын дундаж үнээс хасвал унц тутамд 2,465 ам.доллар буюу үнийн 57% нь уурхайд ашиг болж үлдэж байна. Энэ улиралд алтны борлуулалтын дундаж үнэ 4%-иар буурсан ч борлуулалтын өртөг мөн буурсан тул уурхайн ашиг харьцангуй тогтвортой хадгалагдлаа.
Уурхайн үр дүн компанийн ашигт шууд нөлөөлж байна
Эрдэнэ Ресурсын ашгийн гол эх үүсвэр нь Эрдэнэ Монгол ХХК дахь 50%-ийн хувь оролцоо юм. 3-р улиралд энэ хувь оролцооноос 10.59 сая канад долларын орлого олсон бол компанийн өөрийн зардал 1.22 сая канад доллар байв. Ингэснээр нэгж хувьцаанд ногдох ашиг 0.14 канад доллар болжээ. Оны эхний 9 сарын цэвэр ашиг 24.3 сая канад доллар хүрсэн бөгөөд өмнөх оны мөн үед компани 11.4 сая канад долларын алдагдалтай байсан байна.
Өрийн дарамт буурч, балансын бүтэц сайжирч байна
Эрдэнэ Монгол ХХК III улиралд төслийн санхүүжилтийн зээлээс 30 сая ам.долларыг эргэн төлсөн. Ингэснээр улирлын эцэст зээлийн үлдэгдэл 93 сая ам.доллар болсон бөгөөд 19 сая ам.долларын бэлэн мөнгийг хасахад цэвэр өр 74 сая ам.доллар байна. Өрийн төлбөрийн ачаалал буурахын хэрээр уурхайн чөлөөт мөнгөн урсгалыг хувьцаа эзэмшигчдэд хуваарилах нөхцөл бүрдэнэ. Гэвч компани ногдол ашиг хуваарилах бодлого, хуваарийн талаар одоогоор мэдээлээгүй байна.
Зуун Мод: Урт хугацааны өсөлтийн гол сонголт
Баянхөндийн уурхай өнөөдөр компанийн ашгийн гол эх үүсвэр болж байгаа бол Зуун Мод төсөл ирээдүйн өсөлтийн гол боломж юм. Компани 10-р сард тус төслийн эдийн засгийн урьдчилсан үнэлгээг (PEA) нийтэлсэн. Үнэлгээний суурь хувилбарт молибдены үнийг фунт тутамд 25 ам.доллар, зэсийн үнийг 5 ам.доллар гэж таамагласан бөгөөд энэ үнээр төслийн татварын дараах өнөөгийн цэвэр үнэ цэн (NPV, 8%) 745 сая ам.доллар, дотоод өгөөжийн түвшин (IRR) 16.1% байхаар тооцоологджээ. Металлын одоогийн үнээр буюу молибдены үнийг 33 ам.доллар, зэсийн үнийг 6.50 ам.доллар гэж тооцвол NPV 2.0 тэрбум ам.доллар, IRR 27.8%-д хүрэхээр байна.
Төслийг ашиглах хугацаа 34 жил бөгөөд анхны хөрөнгө оруулалтад 687 сая ам.доллар шаардлагатай бөгөөд хөрөнгө оруулалтын хэмжээ их тул компани санхүүжилт болон стратегийн түншлэлийн асуудлаар хэд хэдэн талтай хэлэлцээ хийж байна. Төсөл одоогоор урьдчилсан судалгааны шатанд явж байна.
Та “Эрдэнэ Ресурс Девелопмент Корпорэйшн” ХК (ERDN) талаар бидний хийсэн товч судалгаатай танилцахыг хүсвэл доорхи линк дээр дарна уу👇👇