2025 оны сүүлээр бид дэлхийн зах зээлд геополитикийн тодорхой бус байдал, худалдааны зөрчил болон хамгаалах хөрөнгийн эрэлт нэмэгдэж байсан үед алтны зах зээлийн талаар гурван цуврал нийтлэл хүргэсэн. Тухайн үед алтны ханш 4,200 ам.доллар/унц орчим байсан бол 2026 оны эхээр 5,600 ам.доллар/унц орчимд хүрсэн талаар өмнөх нийтлэлдээ тэмдэглэж байв.
Үүний дараа бид дараагийн урт хугацааны түүхий эдийн сэдвийг хайж, зэсийг “Дараагийн алт” цувралын дараагийн сэдэв болгон сонгосон. Үүний үндэслэл нь зэсийг алттай ижил шинжтэй хөрөнгө гэж үзсэндээ бус, харин эрэлт нь бүтцийн шинжтэй өсөхийн зэрэгцээ шинэ нийлүүлэлт бий болгоход олон жил шаардагддаг зах зээлийн онцлогт байв.
- Цуврал №1 – Эрэлт: цахилгаанжуулалт, эрчим хүчний шилжилт, AI болон дата төвүүд зэсийн хэрэглээнд шинэ эх үүсвэр бий болгож буйг;
- Цуврал №2 – Нийлүүлэлт: шинэ уурхай ашиглалтад оруулахад урт хугацаа шаардагдаж, нийлүүлэлт эрэлтийн өсөлтийг богино хугацаанд нөхөх боломж хязгаарлагдмал байгааг;
- Цуврал №3 – Хөрөнгө оруулалтын боломж: Freeport-McMoRan, BHP Group, Glencore зэрэг томоохон компаниудыг салбарын жишээ болгон судлах боломжтойг тус тус авч үзсэн
Тэгвэл Цуврал №3 нийтлэгдсэнээс хойших хагас жил орчмын хугацаанд зах зээл хэрхэн өөрчлөгдөв? Өмнөх нийтлэлүүдийн дэвшүүлсэн санаа хэвээр байна уу?
1. Зах зээлийн гүйцэтгэл:
Зэсийн үнийн өөрчлөлтийг ижил суурь үзүүлэлтээр харьцуулахын тулд Лондоны металлын биржийн (LME) зэсийн бэлэн нийлүүлэлтийн албан ёсны үнийг ашиглав.
2026 оны 4 дүгээр сарын 7-нд зэсийн бэлэн нийлүүлэлтийн үнэ 12,252 ам.доллар/тонн, харин 3 сарын хугацаат гэрээний үнэ 12,346 ам.доллар/тонн байжээ. Цуврал №3 гарснаас хойш зэсийн үнэ өсөлтөө үргэлжлүүлж, 2026 оны 8 дугаар сард LME-ийн бэлэн нийлүүлэлтийн үнэ түүхэн дээд түвшинд хүрсэн. Харин 9 дүгээр сарын 15-ны байдлаар үнэ оргил түвшнээсээ буурсан ч өмнөх цувралын үеэс 14.6%-иар өндөр хэвээр байна.
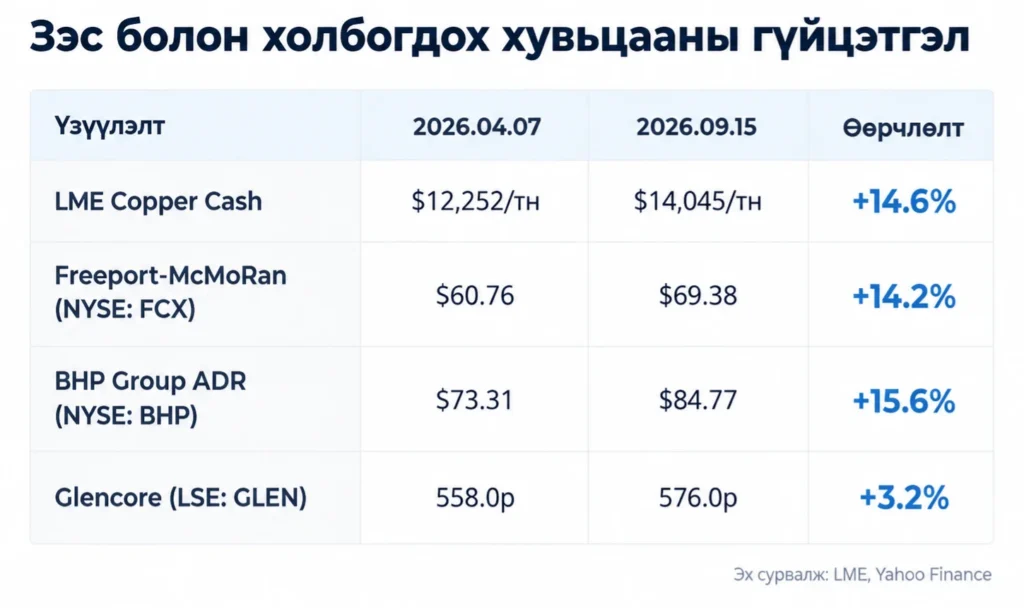
Эндээс FCX болон BHP-ийн гүйцэтгэл зэсийн ханшийн өсөлттэй ойролцоо байсан бол Glencore харьцангуй бага өсөлт үзүүлсэн нь харагдана.
Freeport-McMoRan нь зэсийн үнийн өөрчлөлтөд харьцангуй өндөр мэдрэмжтэй үйлдвэрлэгч бол BHP болон Glencore нь олон төрлийн түүхий эдийн бизнестэй, илүү төрөлжсөн бүтэцтэй. Тэр дундаа Glencore нь олборлолтоос гадна боловсруулалт болон түүхий эдийн худалдааны томоохон үйл ажиллагаа эрхэлдгээрээ онцлог.
2. Эрэлтийн урт хугацааны суурь өөрчлөгдсөнгүй
BHP-ийн Copper Growth материалд дэлхийн зэсийн хэрэглээ 2026 онд ойролцоогоор 34 сая тонноос 2050 онд 50 сая тонноос дээш өсөх төлөвийг дахин баталгаажуулсан. Үүнээс дата төвүүдтэй холбоотой зэсийн хэрэглээ 2024–2050 онд ойролцоогоор 6 дахин өсөж, жилд 3 сая тонн орчимд хүрч болзошгүй гэж үзсэн байна.
IEA-ийн Global Critical Minerals Outlook 2026 мөн ижил чиглэлийг харуулж байна. Тус байгууллагын тооцоогоор зэс нь 2040 он хүртэл критикал металлуудаас абсолют хэмжээгээр эрэлт хамгийн их нэмэгдэх металл бөгөөд хэрэглээ нь ойролцоогоор 7 сая тонноор өснө гэж тооцоолжээ.
Эрэлтийн бүтэц ийнхүү олон эх үүсвэртэй байгаа нь зэсийн урт хугацааны төлөвийг зөвхөн нэг салбарын мөчлөгөөс хамаарах эрсдэлийг тодорхой хэмжээгээр бууруулж байна.
3. Нийлүүлэлтийн гол асуудал нь хугацаа
Өмнөх нийтлэлд S&P Global-ийн судалгааг ашиглан зэсийн орд илрүүлснээс үйлдвэрлэл эхлэх хүртэлх дундаж хугацаа 2005–2009 онд 12.7 жил байсан бол 2020–2023 онд 17.9 жил болж уртассан талаар дурдсан.
2026 оны шинэчилсэн зах зээлийн төлөв ч энэ асуудал шийдэгдээгүйг харуулж байна.
BHP-ийн Economic and Commodity Outlook – August 2026-д CRU /түүхий эд, уул уурхай, металлын зах зээлийн судалгаа, дата, зөвлөх үйлчилгээ үзүүлдэг олон улсын байгууллага/-н тооцоог иш татан, 2030 он хүртэл зах зээлийг тэнцвэртэй байлгахын тулд одоогоор хөгжүүлэлт нь бүрэн баталгаажаагүй 2.5 сая тонноос дээш уурхайн шинэ нийлүүлэлт шаардлагатай гэж үзжээ. Хэрэв шаардлагатай төслүүд хэрэгжихгүй бол нийлүүлэлтийн зөрүү ирэх арван жилд 10 сая тонн хүртэл тэлэх боломжтой.
IEA-ийн 2026 оны шинэчилсэн тооцоонд шинээр хэрэгжихээр төлөвлөгдөж буй уурхайн төслүүдийн төлөв өмнөхөөс арай сайжирсан ч нийлүүлэлтийн зөрүү бүрэн арилаагүй байна. Зарлагдсан төслүүд бүгд хэрэгжсэн нөхцөлд ч 2035 онд уурхайн нийлүүлэлт анхдагч зэсийн хэрэгцээнээс ойролцоогоор 25%-иар дутмаг байх төлөвтэй байгаа нь өмнөх жилийн 30%-ийн төсөөллөөс бага зэрэг сайжирсан үзүүлэлт юм.
Өөрөөр хэлбэл, зэсийн зах зээлийн үндсэн эрсдэл нь геологийн нөөцийн хомсдолд бус, шинэ хүчин чадлыг зах зээлд ямар хурдтай, ямар өртгөөр оруулж чадах вэ гэдэгт төвлөрч байна.
4. Богино хугацааны ханш өндөр хэлбэлзэлтэй хэвээр
Урт хугацааны суурь төлөв эерэг боловч өнөөгийн өндөр үнийн түвшинд богино хугацааны засвар гарах эрсдэлийг үгүйсгэхгүй.
Тухайлбал, LME Copper Cash Settlement үнэ 2026 оны 9 дүгээр сарын 8-нд $14,737/тонн хүрсэн бол 9 дүгээр сарын 15-нд $14,045 болж, долоо хоногийн дотор ойролцоогоор 4.7%-иар буурсан байна.
Ийм хөдөлгөөнд Хятадын эдийн засгийн идэвхжил, АНУ-ын худалдаа болон тарифын бодлого, ам.долларын ханш, агуулахын нөөц, геополитикийн нөхцөл зэрэг хүчин зүйл богино хугацаанд хүчтэй нөлөөлөх боломжтой.
Дүгнэлт
“Дараагийн алт – ЗЭС” цувралын өмнөх үндсэн санаа болох зэсийн эрэлт бүтцийн хувьд өсөн нэмэгдэж байгаа ч шинэ нийлүүлэлт түүнтэй ижил хурдаар нэмэгдэхэд хүндрэлтэй гэсэн нөхцөл өнөөдөр ч хэвээр байна.
Цаашдын гол асуулт нь зэсийн эрэлт өсөх эсэхээс илүүтэй шинэ нийлүүлэлт уг хэрэгцээг ямар хурдтай нөхөж чадах, мөн энэ орчинд аль компани үйлдвэрлэлээ үр ашигтай нэмэгдүүлж чадах вэ гэдэгт төвлөрч байна. Иймээс компанийн үнэлгээнд үйлдвэрлэлийн өсөлтөөс гадна олборлолтын өртөг, шинэ төслийн хэрэгжилт, хөрөнгө оруулалтын сахилга бат болон санхүүгийн чадавх чухал хэвээр байна.
Эх сурвалж: BHP, IEA, S&P Global Market Intelligence, LME, Freeport-McMoRan, Yahoo Finance
Жич: Энэхүү мэдээлэл нь зөвхөн мэдээллийн зорилгоор бэлтгэгдсэн бөгөөд хөрөнгө оруулалтын зөвлөгөө биш болно. Хөрөнгө оруулагч хөрөнгө оруулалтын шийдвэрээ өөрийн судалгаа, зорилго болон эрсдэлийн түвшинд үндэслэн бие даан гаргана.